
Liebe Cashkurs Trend*Invest-Mitglieder,
hier noch – für die, die Zeit haben und mehr wissen wollen – ein ausführlicher Bericht über Coterra Energy.
Wir werden das in dieser Form unter dem Titel „Nice-to-know“ künftig gerne ab und zu (aber sicher nicht immer) zusätzlich mitversenden. Das müsst Ihr nicht unbedingt lesen, es ist ein umfangreicherer Zusatzbericht für den, den es interessiert. Die wichtigsten Informationen zum Trade sind für Euch in der Mail zum Trade selbst auf den Punkt gebracht. Alles darüber hinaus ist eben…“nice-to-know“. Wer dafür keine Zeit hat … einfach ablegen oder löschen und sagen: „Es reicht, wenn der Dirk das weiß.“ 🙂
Diese Beiträge sind der Ehrlichkeit halber mit Hilfe von KI erstellt und dann manuell von uns überarbeitet und ergänzt. Die Zeit wäre sonst nicht da, das alles manuell zu tippen.
Eine erfolgreiche und glückliche Woche
Euer
Dirk
Coterra Energy Inc.
Coterra Energy Inc. ist ein führendes unabhängiges Energieunternehmen mit Sitz in den Vereinigten Staaten, das sich auf die Exploration, Förderung und Vermarktung von Erdöl, Erdgas und Flüssiggasen (Natural Gas Liquids, NGLs) spezialisiert hat. Das Unternehmen entstand im Jahr 2021 durch die Fusion von Cabot Oil & Gas und Cimarex Energy – zwei etablierten Akteuren mit komplementären Stärken. Seitdem hat sich Coterra als ein strategisch diversifizierter Produzent positioniert, der sowohl in öl- als auch in gasreichen Regionen operiert und dabei auf technologische Innovation, operative Effizienz und finanzielle Disziplin setzt.
Fördergebiete
Die operative Tätigkeit von Coterra konzentriert sich auf drei bedeutende Fördergebiete:
• Permian Basin in Texas
• Marcellus Shale in Pennsylvania
• Anadarko Basin in Oklahoma.
Besonders hervorzuheben ist die starke Position im Marcellus Shale, einem der produktivsten Erdgasgebiete Nordamerikas, in dem Coterra mit niedrigen Förderkosten und hoher Produktionsstabilität überzeugt. Neben der Förderung verfügt Coterra über eigene Infrastruktur zur Lagerung und zum Transport der Rohstoffe, was die Vermarktung effizienter und unabhängiger gestaltet. Durch langfristige Lieferverträge und ein aktives Hedging-Programm sichert das Unternehmen stabile Cashflows und schützt sich gegen Preisschwankungen auf den Rohstoffmärkten. Die Finanzstrategie ist geprägt von Kapitaldisziplin (soweit es geht), einer konservativen Schuldenpolitik und einem klaren Fokus auf die Generierung von Free Cashflow. Dieser wird gezielt zur Ausschüttung attraktiver Dividenden, für Aktienrückkäufe und zur Finanzierung zukünftiger Wachstumsprojekte eingesetzt.
Technologie & Nachhaltigkeit
Was Coterra besonders auszeichnet, ist die Kombination aus technologischer Exzellenz und operativer Effizienz. Das Unternehmen setzt auf datengetriebene Bohrtechnologien, automatisierte Produktionssysteme und kontinuierliche Prozessoptimierung. Gleichzeitig verfolgt Coterra eine ambitionierte Nachhaltigkeitsstrategie, die unter anderem die Reduktion von Methanemissionen, den sparsamen Umgang mit Wasserressourcen und die Renaturierung genutzter Flächen umfasst.
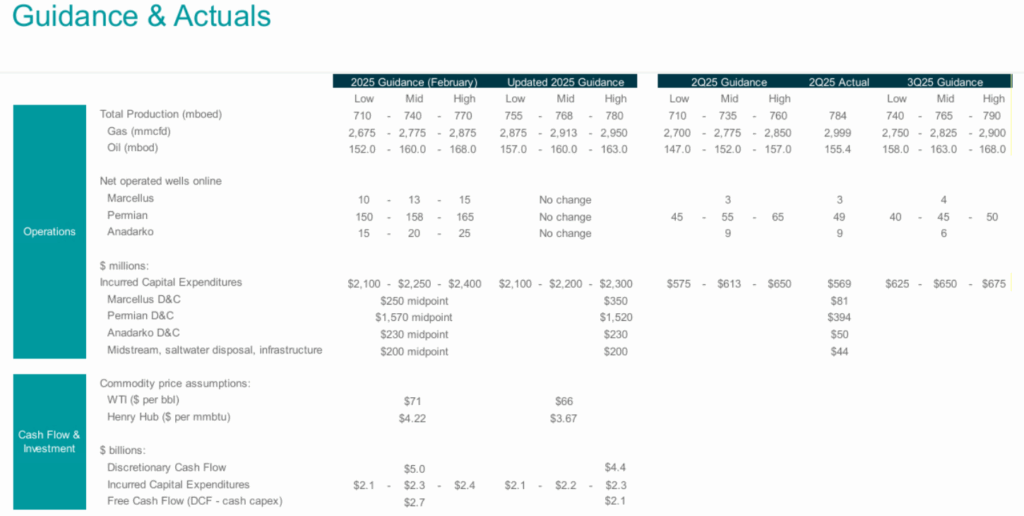
Die Zukunftsperspektiven des Unternehmens sind vielversprechend. Im laufenden Geschäftsjahr konnte Coterra die Produktionsprognosen deutlich anheben – insbesondere im Bereich Erdgas, wo die tägliche Fördermenge zuletzt über 2.999 Millionen Kubikfuß lag und damit die Erwartungen übertraf. Gleichzeitig blieben die Investitionsausgaben unterhalb der prognostizierten Spanne, was auf eine hohe Kapitalrendite und effiziente Projektsteuerung hinweist. Die globale Energiewende und die steigende Nachfrage nach Erdgas als Übergangstechnologie eröffnen zusätzliche Marktchancen, insbesondere im Bereich des LNG-Exports. Coterra prüft zudem kontinuierlich strategische Akquisitionen, um seine Ressourcenbasis gezielt zu erweitern und neue Fördergebiete zu erschließen.
Insgesamt präsentiert sich Coterra Energy als ein robust aufgestelltes Unternehmen mit klarer strategischer Ausrichtung, starker operativer Performance und attraktiven Wachstumsperspektiven. Die Kombination aus regionaler Diversifikation, technologischer Innovationskraft und finanzieller Solidität macht Coterra zu einem relevanten Akteur im US-amerikanischen Energiemarkt – mit dem Potenzial, auch in einem sich wandelnden globalen Umfeld nachhaltig Wert zu schaffen.
Quartalsbericht Q2 2025
Im zweiten Quartal 2025 konnte Coterra Energy seine Position als einer der effizientesten und strategisch am besten aufgestellten unabhängigen Energieproduzenten der Vereinigten Staaten eindrucksvoll bestätigen. Das Unternehmen verzeichnete ein starkes Umsatz- und Gewinnwachstum, übertraf die eigenen Prognosen in mehreren operativen Kennzahlen und demonstrierte erneut seine Fähigkeit, in einem volatilen Marktumfeld profitabel und zukunftsorientiert zu agieren.
Der Quartalsumsatz stieg auf 1,97 Milliarden US-Dollar, was einem Zuwachs von über 54 % gegenüber dem Vorjahresquartal entspricht. Diese Entwicklung wurde maßgeblich durch die gesteigerte Produktionsleistung in allen drei Kernregionen – dem Permian Basin, dem Marcellus Shale und dem Anadarko Basin – getragen. Der Nettogewinn belief sich auf 511 Millionen US-Dollar, ein Anstieg von mehr als 130 % im Vergleich zum zweiten Quartal 2024. Das Ergebnis je Aktie lag bei 0,67 US-Dollar, gegenüber 0,30 USDollar im Vorjahr. Auch der Free Cashflow (non-GAAP) entwickelte sich positiv und erreichte 329 Millionen US-Dollar, was die finanzielle Stärke und Kapitaldisziplin des Unternehmens unterstreichen.
Produktionskapazitäten
Die Gesamtproduktion lag bei 784 Tausend Barrel Öläquivalent pro Tag (mboed) und übertraf damit die obere Grenze der ursprünglichen Prognose von 760 mboed deutlich. Besonders hervorzuheben ist die Gasproduktion, die mit 2.999 Millionen Kubikfuß pro Tag die Erwartungen klar übertraf und den größten Beitrag zum Umsatzwachstum leistete. Die Ölförderung lag bei 155,4 Tausend Barrel pro Tag und bewegte sich ebenfalls über dem prognostizierten Mittelwert. Diese starke operative Performance veranlasste das Management, die Produktionsprognose für das Gesamtjahr um 4 % nach oben zu korrigieren.
Die einzelnen Geschäftsbereiche trugen differenziert zum Erfolg bei. Im UpstreamSegment setzte Coterra auf eine Kombination aus horizontaler Bohrtechnik und datengetriebener Produktionsoptimierung, insbesondere im Permian Basin, wo die Kapitalrendite pro Bohrloch weiterhin über dem Branchendurchschnitt liegt. Im Marcellus Shale profitierte das Unternehmen von niedrigen Förderkosten und stabiler Nachfrage nach Erdgas, während das Anadarko Basin durch flexible Infrastruktur und Mischproduktion punktete. Das Midstream-Segment wurde durch die Erweiterung bestehender Transport- und Lagerkapazitäten gestärkt, was die Vermarktung der gestiegenen Produktionsmengen effizienter gestaltete.
Investitionen
Die Investitionsausgaben im zweiten Quartal beliefen sich auf 569 Millionen US-Dollar (non-GAAP) und lagen damit unterhalb der prognostizierten Spanne von 575 bis 650 Millionen US-Dollar. Für das Gesamtjahr plant Coterra Investitionen in Höhe von rund 2,3 Milliarden US-Dollar (non-GAAP). Diese Mittel fließen vor allem in die Erschließung neuer Bohrstandorte im Permian Basin, wo neun aktive Bohrinseln betrieben werden sollen. Zusätzlich sind zwei Bohrinseln im Marcellus Shale sowie ein bis zwei im Anadarko Basin vorgesehen. Ziel dieser Investitionen ist die langfristige Sicherung der Produktionskapazitäten bei gleichzeitiger Maximierung der Kapitalrendite.
Im Bereich Produktentwicklung wurde kein klassisches neues Produkt vorgestellt, jedoch kündigte das Unternehmen einen neuen Power-Netback-Gasverkaufsvertrag im Permian Basin an, der ab 2028 wirksam wird. Diese Vereinbarung erlaubt eine effizientere Vermarktung von Erdgas und stärkt die Position von Coterra im Bereich der Gasverwertung. Darüber hinaus wurde der ESG-Bericht für 2025 veröffentlicht, der Fortschritte bei der Reduktion von Methanemissionen, beim Wasserrecycling und bei der Renaturierung von Förderflächen dokumentiert – ein klares Zeichen für das Engagement des Unternehmens in puncto Nachhaltigkeit.
Herausforderungen
Im zweiten Quartal 2025 sah sich Coterra Energy mit mehreren operativen und strategischen Herausforderungen konfrontiert, die das Unternehmen jedoch mit bemerkenswerter Disziplin und Flexibilität adressierte. Trotz eines insgesamt starken Quartals mit überdurchschnittlicher Produktionsleistung und solidem Cashflow war das Umfeld geprägt von volatilen Rohstoffpreisen, steigenden regulatorischen Anforderungen und wachsendem Druck im Bereich Nachhaltigkeit.
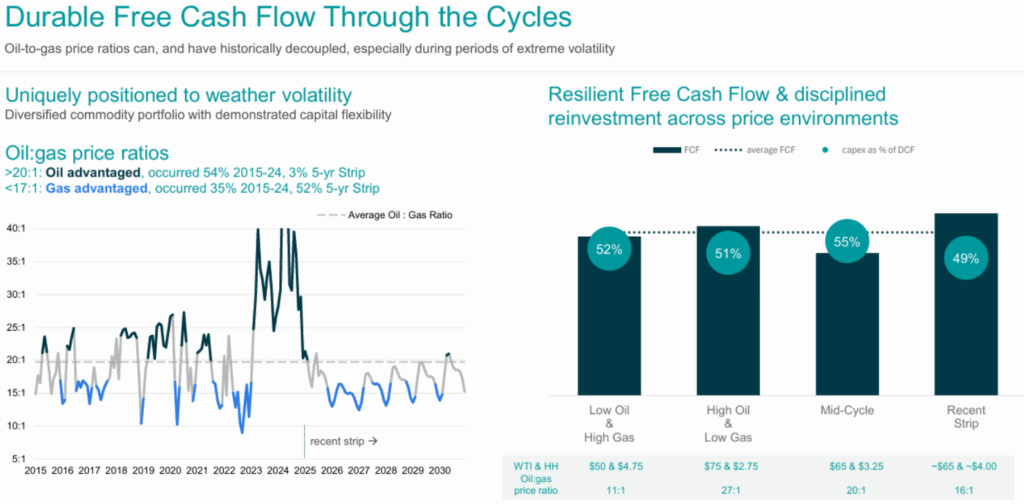
Eine der zentralen Herausforderungen lag in der Preisvolatilität bei Erdöl und Erdgas. Während die Produktionsmengen über den Erwartungen lagen, schwankten die Marktpreise stark, was die Planungssicherheit beeinträchtigte. Coterra reagierte darauf mit einem robusten Hedging-Programm, das einen Großteil der Produktion gegen Preisschwankungen absicherte und so stabile Einnahmen gewährleistete. Gleichzeitig wurde die Kapitalallokation angepasst: Die Investitionsausgaben lagen mit 569 Millionen US-Dollar unterhalb der prognostizierten Spanne, was auf eine strikte Kostenkontrolle und Priorisierung hochrentabler Projekte hinweist.
Ein weiterer kritischer Punkt war die logistische Komplexität der gleichzeitigen Skalierung in drei Förderregionen. Die Koordination von Bohraktivitäten im Permian Basin, Marcellus Shale und Anadarko Basin erforderte eine präzise Steuerung der Ressourcen und eine hohe operative Flexibilität. Coterra begegnete dieser Herausforderung mit einem modularen Betriebsmodell, das schnelle Anpassungen bei Bohrinseln und Förderzyklen erlaubt. Die Entscheidung, in der zweiten Jahreshälfte neun Bohrinseln im Permian, zwei im Marcellus und bis zu zwei im Anadarko zu betreiben, spiegelt diese strategische Ausrichtung wider.
ESG
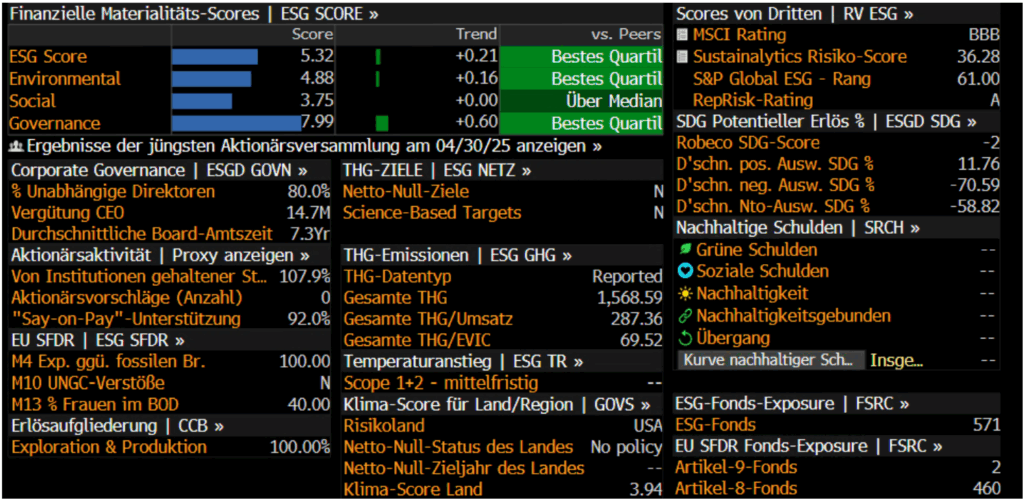
Im Bereich ESG (Environmental, Social, Governance) veröffentlichte Coterra im August 2025 seinen aktuellen Nachhaltigkeitsbericht, der die Fortschritte und Ziele des Unternehmens dokumentiert. Besonders hervorzuheben sind die Maßnahmen zur Reduktion von Methanemissionen, die Implementierung effizienter WasserrecyclingSysteme und die Renaturierung von Förderflächen. Coterra verfolgt einen pragmatischen ESG-Ansatz, der ökologische Verantwortung mit wirtschaftlicher Realisierbarkeit verbindet. Das Unternehmen sieht ESG nicht als Compliance-Thema, sondern als integralen Bestandteil seiner langfristigen Wertschöpfung.
Die ESG-Initiativen wurden zudem durch die Einführung eines neuen Power-NetbackGasverkaufsvertrags im Permian Basin ergänzt, der ab 2028 in Kraft treten soll. Dieser Vertrag erlaubt eine effizientere Vermarktung von Erdgas und stärkt die Position von Coterra im Bereich nachhaltiger Energieverwertung. Auch im sozialen Bereich setzt das Unternehmen auf transparente Kommunikation, faire Arbeitsbedingungen und die Förderung lokaler Gemeinschaften in den Förderregionen.
Ausblick
Das Management zeigte sich in seinem Ausblick für das zweite Halbjahr 2025 ausgesprochen zuversichtlich. CEO Tom Jorden betonte die hohe Kapitalrendite der bestehenden Assets und die operative Flexibilität, die es dem Unternehmen erlaubt, auch in einem zyklischen Marktumfeld profitabel zu agieren.
Fazit
Coterra Energy hat im zweiten Quartal 2025 eindrucksvoll unter Beweis gestellt, dass es zu den effizientesten und strategisch am besten positionierten Energieunternehmen im US-Markt zählt. Die Kombination aus überdurchschnittlicher Produktionsleistung, strikter Kapitaldisziplin und wachsender Diversifikation im Gasgeschäft bildet die Grundlage für nachhaltiges Wachstum. Die Herausforderungen des Quartals wurden proaktiv adressiert, und die gesteigerte Jahresprognose sowie die positiven Analystenbewertungen unterstreichen das Vertrauen. Jedoch erschweren die volatilen Rohstoffpreise Planungssicherheit und zwingen das Unternehmen zu einem intensiven Einsatz von Hedging-Instrumenten. Im Bereich ESG befindet sich Coterra in einem Spannungsfeld zwischen wachsendem gesellschaftlichem Druck und operativer Realität. Zwar hat das Unternehmen Fortschritte bei der Reduktion von Methanemissionen und beim Wasserrecycling dokumentiert, doch bleibt die Branche insgesamt unter Beobachtung. Ein weiteres strukturelles Problem liegt in der Kapitalintensität des Geschäftsmodells. Ebenso ist die gleichzeitige Skalierung in drei Förderregionen – Permian Basin, Marcellus Shale und Anadarko Basin – ein Spannungsbogen und bringen erhebliche logistische und personelle Herausforderungen mit sich.