
Liebe Cashkurs Trend*Invest-Mitglieder,
anbei ein Update zu den aktuellen Quartalszahlen
Alphabet Q4 2025
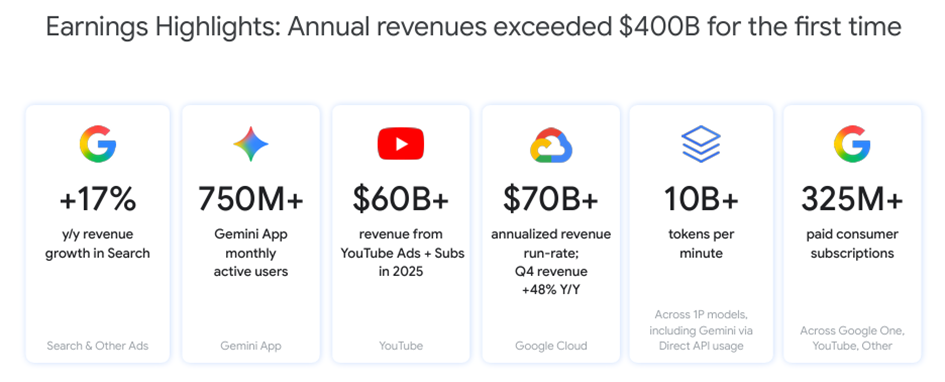
Alphabet erzielte im Q4 2025 einen Umsatz von rund 113,8 Milliarden US-Dollar, was einem Wachstum von etwa 18 Prozent gegenüber dem Vorjahr entsprach. Das operative Ergebnis lag bei 35,9 Milliarden US-Dollar, die operative Marge bei gut 32 Prozent. Der Nettogewinn kletterte auf etwa 34,46 Milliarden US-Dollar, ein Plus von knapp 30 Prozent. Die operative Cash-Generierung war mit über 52,4 Milliarden US-Dollar im Quartal rekordhoch, der freie Cashflow lag bei rund 24,6 Milliarden US-Dollar.
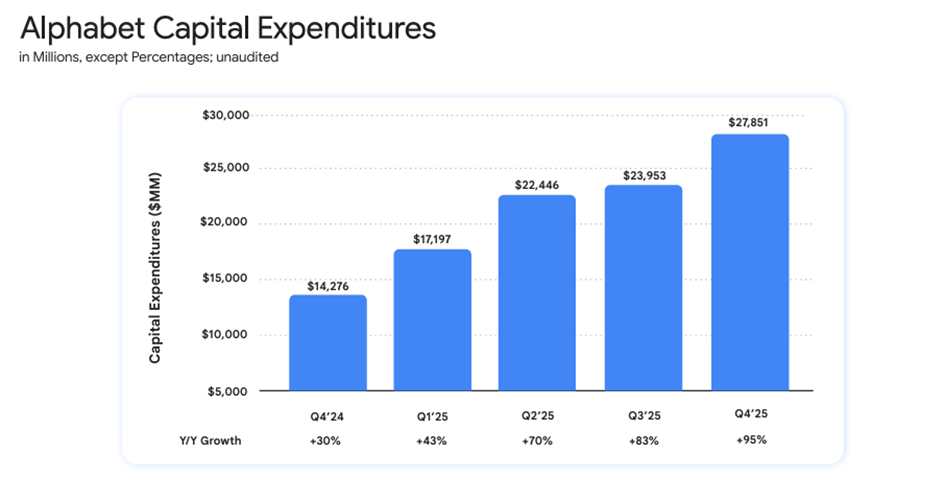
Auch wenn Alphabet eine Gelddruckmaschine ist, die Investitionen, die für die Zukunft der künstlichen Intelligenz wohl notwendig sind, liegen mit mittig 180 Mrd. USD für 2026 weit über den Erwartungen des Marktes.
Segmente
Das Wachstums kam in erster Linie aus dem Kerngeschäft Google Services, das im Quartal 95,9 Milliarden US-Dollar Umsatz generierte, ein Plus von 14 Prozent. Die Umsätze im Untersegment Google Search und sonstige Werbeerlöse stiegen um 17 Prozent auf 63,1 Milliarden US-Dollar. Das Wachstum war breit über Branchen verteilt, mit besonderer Stärke im Handel, was darauf hindeutet, dass Werbekunden die Kombination aus Reichweite, Targeting und zunehmend KI-gestützten Kampagnenoptimierungen honorieren. Alphabet betont, dass KI-Funktionen in der Suche – etwa generative Antworten und verbesserte Relevanzmodelle – nicht nur die Nutzererfahrung verbessern, sondern auch die Werbewirksamkeit erhöhen und damit höhere Budgets rechtfertigen.
YouTube bleibt ein zweiter zentraler Pfeiler im Werbegeschäft, auch wenn das Bild hier etwas gemischter ist. Die Werbeerlöse von YouTube stiegen im Quartal um knapp 9 Prozent auf rund 11,4 Milliarden US-Dollar. Damit wächst YouTube solide, verfehlt aber leicht die Markterwartungen. Alphabet verweist darauf, dass die Vergleichsbasis durch die US-Wahlen 2024 verzerrt ist, da damals die politischen Werbeausgaben besonders hoch waren. Gleichzeitig zeigt sich, dass YouTube zunehmend auf ein hybrides Modell aus Werbung und Abonnements setzt: Die Erlöse aus Subscriptions, Plattformen und Geräten stiegen insgesamt um 17 Prozent auf 13,6 Milliarden US-Dollar, getragen von starkem Wachstum bei YouTube Premium und Google One, insbesondere bei KI-basierten Angeboten. Damit verschiebt sich das Profil von Alphabet schrittweise von einem reinen Werbekonzern hin zu einem diversifizierten Plattformanbieter mit wiederkehrenden Erlösen.
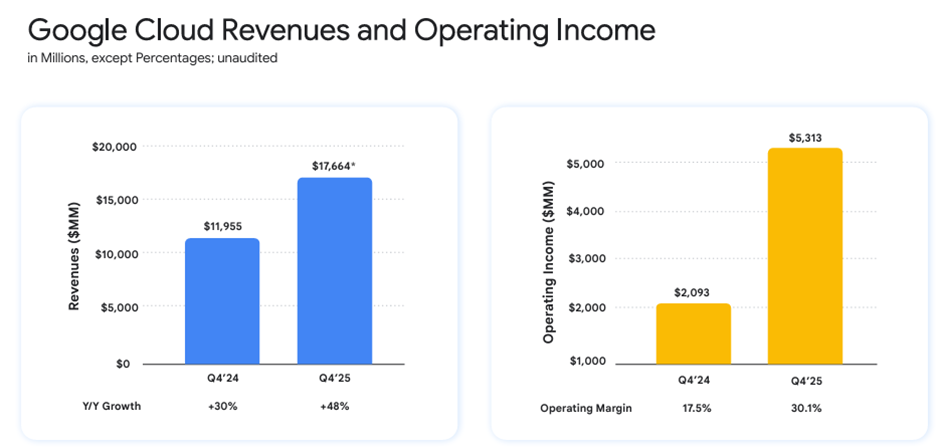
Das dynamischste Segment ist jedoch Google Cloud. Mit einem Quartalsumsatz von 17,66 Milliarden US-Dollar und einem Wachstum von rund 48 Prozent gegenüber dem Vorjahr hat sich die Cloud deutlich beschleunigt und die Markterwartungen klar übertroffen. Noch bemerkenswerter ist die Profitabilität: Das operative Ergebnis der Cloud lag bei 5,3 Milliarden US-Dollar, nach 2 Mrd. US-Dollar im Schlussquartal 2024, die operative Marge stieg von 17,5 auf über 30 Prozent. Damit zeigt Alphabet, dass sich die jahrelangen Investitionen in Infrastruktur und KI-Plattformen nun in Skaleneffekten und hoher Auslastung niederschlagen.
Investitionen & Produkte
Ein zentrales Thema des Quartals ist der Investitionsplan. Alphabet kündigt für 2026 Investitionsausgaben (Capex) in einer Größenordnung von 175 bis 185 Milliarden US-Dollar an, mehr als das Doppelte des Niveaus von 2025, als rund 91 Milliarden US-Dollar investiert wurden. Bereits im vierten Quartal 2025 lagen die Capex bei knapp 28 Milliarden US-Dollar, überwiegend für technische Infrastruktur. Rund 60 Prozent der Investitionen fließen in Server, 40 Prozent in Rechenzentren und Netzwerke, laut Marktbeobachtungen. Die Mittel sollen vor allem in KI-Compute-Kapazitäten für Google DeepMind, in die Cloud-Infrastruktur zur Bedienung der hohen Kundennachfrage sowie in Verbesserungen der Nutzererfahrung und der Werbewirksamkeit in Google Services fließen. Aus Sicht des Managements ist dies eine notwendige Vorwärtsverteidigung: Wer im KI-Zeitalter die führende Infrastruktur und die leistungsfähigsten Modelle anbieten will, muss massiv vorinvestieren.
Auf Produktebene stand das Quartal klar im Zeichen von Gemini 3 und der breiten Integration von KI in das Alphabet-Ökosystem. Die Modelle verarbeiten inzwischen über 10 Milliarden Tokens pro Minute über die direkte API‑Nutzung von Kunden und die Gemini‑App ist auf über 750 Millionen monatlich aktive Nutzer gewachsen. Gemini wird in Search, Workspace, Cloud, Android und YouTube integriert, mit neuen Enterprise-Angeboten wie Gemini Enterprise und KI-gestützten Tarifen bei Google One. Die Kombination aus Modellinnovation, Infrastruktur und Plattformintegration ist der Kern der Strategie: Alphabet will nicht nur einzelne KI-Features verkaufen, sondern ein durchgängiges Stack aus Hardware, Modellen und Anwendungen, das Kunden langfristig bindet. Darüber hinaus werden neue KI-Funktionen in YouTube (etwa für Creator-Tools und Werbeoptimierung) und in der Cloud (branchenspezifische Lösungen, Agenten, Developer-Tools) hervorgehoben. Konkrete neue Hardwareprodukte stehen im Bericht weniger im Vordergrund; der Fokus liegt klar auf Software, Plattformen und Infrastruktur.
Ausblick
Beim Ausblick zeigt sich das Management grundsätzlich optimistisch, aber mit klaren Hinweisen auf die Investitionslast. Für das laufende Jahr signalisiert Alphabet eine Fortsetzung des zweistelligen Umsatzwachstums, getragen vom Bereich Search, einem weiter stark wachsenden Cloud-Geschäft und zunehmenden Abo-Erlösen. Gleichzeitig wird betont, dass die Capex in den kommenden Quartalen deutlich anziehen werden, um die KI-Nachfrage zu bedienen.
Fazit
Alphabet liefert im vierten Quartal 2025 operativ ein sehr starkes Bild ab – mit zweistelligem Umsatzwachstum, hoher Profitabilität, einem deutlich beschleunigten und hochmargigen Cloud-Geschäft sowie klar sichtbarer Monetarisierung der KI-Investitionen. Gleichzeitig markiert das Quartal den Übergang in eine neue Investitionsphase, in der Capex und strategische Wetten – insbesondere im Bereich KI-Infrastruktur und Cloud – massiv hochgefahren werden. Leider sind Alphabet und andere Hyperscaler in diesem Segment, ein klassischer Fall von „Quality Growth mit Capex-Superzyklus“: Die Bilanzstärke und Cash-Generierung geben dem Konzern die Freiheit, aggressiv zu investieren, doch die Bewertung wird künftig stärker daran gemessen werden, ob diese Investitionen tatsächlich in nachhaltige, hochrentable Umsatzströme münden.
Wer an die Skalierbarkeit von KI-gestützten Plattformen und an Alphabets Fähigkeit glaubt, seine Full-Stack-Position in Infrastruktur, Modellen und Anwendungen auszuspielen, findet in diesen Zahlen eine Bestätigung. Wer skeptischer ist, wird die extremen Investitionspläne und die ersten Risse im YouTube-Wachstum als Warnsignal lesen. In Summe bleibt Alphabet jedoch klar in der Spitzengruppe der globalen KI- und Cloud-Plattformen.
Bildquelle: Alphabet Webseite